Apple Pay im Alltag: So funktioniert die Technik hinter NFC und Wallet, und wo du damit online bezahlen kannst
Die kurze Antwort für alle, die es eilig haben: Apple Pay ist eine der sichersten Arten zu bezahlen, die du heute im Alltag nutzen kannst, weil weder der Händler noch Apple deine echte Kartennummer zu sehen bekommt. Seit dem Start in Deutschland im Dezember 2018 zahle ich damit beim Bäcker, im Supermarkt und zunehmend auch online. Hier erkläre ich dir, was dabei technisch passiert.
Wenn du dich schon mit der neuen Anmeldung bei PayPal beschäftigt hast, wirst du einiges wiedererkennen. Das Prinzip „Gerät plus Biometrie statt Passwort” habe ich im Beitrag zum PayPal-Passkey-Login schon beschrieben.
Wo du mit Apple Pay online bezahlen kannst
An der Kasse ist Apple Pay inzwischen Standard, interessanter wird es im Netz. In Safari erscheint der Apple-Pay-Button bei vielen Onlineshops direkt im Bezahlschritt, ebenso in vielen Apps von Lieferdiensten, Ticketanbietern oder Streaming-Abos. Du bestätigst mit Face ID oder Touch ID und musst weder Kartendaten noch Lieferadresse eintippen. Auch Glücksspielanbieter nutzen den Dienst für schnelle Einzahlungen. Welche lizenzierten Anbieter das sind und wie lange Auszahlungen dort dauern, zeigt eine aktuelle Übersicht zu Online Casinos mit Apple Pay. Ein Punkt, den viele übersehen: Bei vielen Anbietern läuft Apple Pay nur in eine Richtung, nämlich für Einzahlungen. Für Auszahlungen musst du oft eine Banküberweisung hinterlegen.
NFC: Der kurze Draht zum Terminal
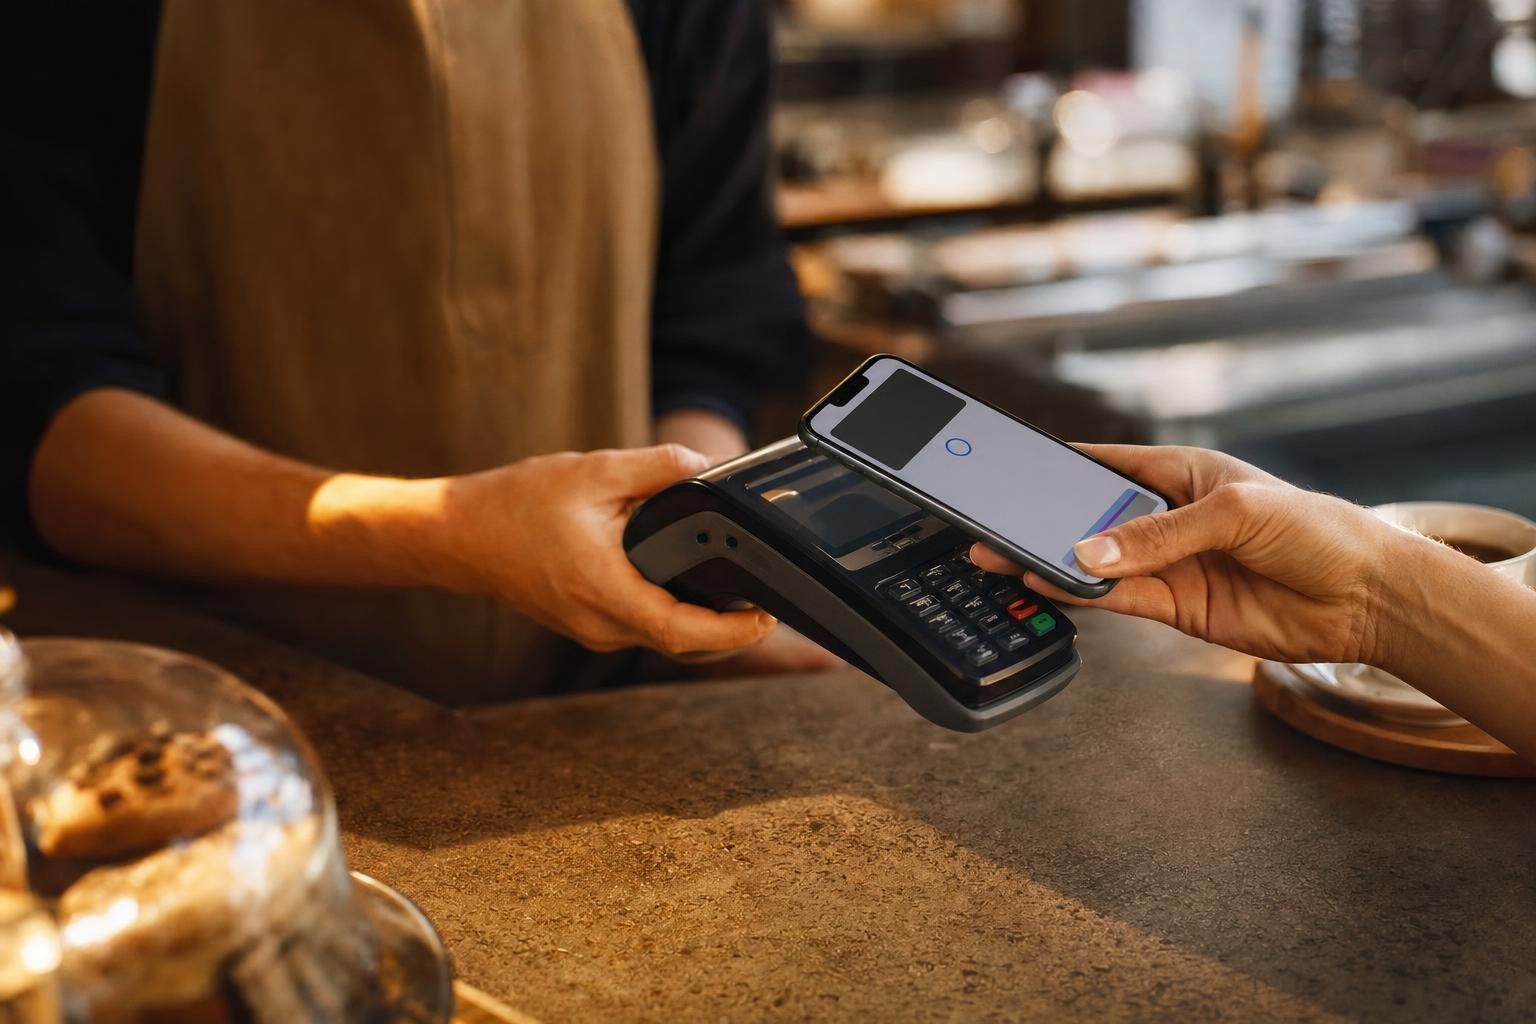
Die Grundlage für das Bezahlen an der Kasse ist Near Field Communication, kurz NFC. Der Chip im iPhone und das Kartenterminal tauschen Daten über eine Distanz von wenigen Zentimetern aus. Diese kurze Reichweite ist Absicht: Niemand soll im Vorbeigehen eine Zahlung auslösen können. Das iPhone sendet dabei nur, wenn du die Zahlung per Doppelklick auf die Seitentaste und Face ID freigegeben hast. Ohne diese Freigabe bleibt der Bezahlchip stumm, auch wenn das Handy direkt auf dem Terminal liegt.
Lange war der NFC-Chip im iPhone exklusiv für Apple Pay reserviert. Nach einer Zusage gegenüber der EU-Kommission im Jahr 2024 öffnet Apple die Schnittstelle im Europäischen Wirtschaftsraum auch für Wallet-Apps anderer Anbieter. Für dich als Nutzer heißt das: Die Technik bleibt gleich, nur die Auswahl an Apps wird größer.
Secure Element und Token: Warum deine Kartennummer geheim bleibt
Der eigentliche Sicherheitsgewinn steckt nicht im Funk, sondern in der Verarbeitung. Wenn du eine Karte in die Wallet-App legst, speichert das iPhone nicht deine echte Kartennummer. Stattdessen erzeugt das Netzwerk deiner Bank eine eigene Geräte-Kontonummer, die Device Account Number. Diese liegt verschlüsselt in einem separaten Sicherheitschip, dem Secure Element, auf den weder iOS noch Apps direkt zugreifen können.
- Bei jeder Zahlung erzeugt das iPhone zusätzlich einen einmaligen dynamischen Sicherheitscode.
- Der Händler bekommt nur diese Geräte-Nummer und den Einmalcode, nie die echten Kartendaten.
- Geht das iPhone verloren, sperrst du über „Wo ist?” Apple Pay, deine physische Karte bleibt gültig.
Apple beschreibt dieses Verfahren selbst in der Übersicht zu Sicherheit und Datenschutz bei Apple Pay. Dort steht auch, dass Apple keine Transaktionsdaten speichert, die sich mit dir persönlich verknüpfen lassen. Für Zahlungen mit deiner Debit- oder Kreditkarte siehst du die Umsätze also bei deiner Bank, nicht bei Apple.
Online bezahlen: Was anders ist als an der Kasse
Im Browser und in Apps fällt der NFC-Teil weg. Das Prinzip mit Token und biometrischer Freigabe bleibt aber identisch. Der Shop erhält einen verschlüsselten Zahlungsdatensatz, den nur sein Zahlungsdienstleister entschlüsseln kann. Auf dem Mac funktioniert das genauso, die Freigabe läuft dann über Touch ID auf der Tastatur oder über das gekoppelte iPhone.
Bei Einzahlungen auf Glücksspielseiten kommt in Deutschland noch eine Ebene dazu. Lizenzierte Anbieter müssen jede Einzahlung mit der zentralen Limitdatei abgleichen, in der das anbieterübergreifende Einzahlungslimit von 1.000 Euro im Monat hinterlegt ist. Apple Pay ändert an diesem Limit nichts, es macht die Einzahlung nur schneller. Wer merkt, dass das Spielen mehr Raum einnimmt als geplant, findet bei der bundesweiten Anlaufstelle der Landeskoordinierungsstellen Glücksspielsucht kostenlose Beratung in der Nähe.
Meine Einstellungen für den Alltag
Ich habe zwei Karten in der Wallet, eine Debitkarte als Standard und eine Kreditkarte für Reisen. Außerdem lohnt sich ein Blick in die Benachrichtigungen der Banking-App: Wenn jede Apple-Pay-Zahlung sofort als Push erscheint, fällt eine fremde Abbuchung in Sekunden auf. Und wenn du das iPhone verkaufst oder zur Reparatur gibst, entferne die Karten vorher in der Wallet-App. Das Zurücksetzen des Geräts erledigt das zwar auch, aber ich verlasse mich lieber nicht darauf.
Und ohne iPhone oder Safari?
Apple Pay ist an Apple-Geräte gebunden, weil die Freigabe über Face ID, Touch ID und das Secure Element läuft. Mit iOS 18 hat Apple das Bezahlen am Rechner aber geöffnet: Surfst du in Chrome, Edge oder Firefox, auch auf einem Windows-PC, zeigt der Shop beim Bezahlen einen QR-Code an. Den scannst du mit dem iPhone und bestätigst die Zahlung dort. Auf Android-Geräten gibt es Apple Pay nicht, dort übernimmt Google Wallet dieselbe Rolle mit einem ähnlichen Token-Verfahren.
Fazit: Sicherer als die Karte im Portemonnaie
Apple Pay ist für mich die angenehmste Art zu bezahlen, und sie ist technisch sauber gelöst. Token statt Kartennummer, Freigabe per Biometrie und ein abgeschotteter Sicherheitschip machen das iPhone zu einer besseren Geldbörse als das Portemonnaie in der Hosentasche. Einziger Haken: Online wird es nicht überall für beide Richtungen angeboten. Prüfe deshalb vor der ersten Zahlung, wie du dein Geld später wieder herausbekommst.